






Kosten und Formalitäten
Welche Mehrwertsteuer gilt in Polen für Dachmaterial und Dachsanierung?
Kurz zusammengefasst
Wer in Polen Dachbleche, Dachziegel oder Dämmstoffe ohne Montage kauft, zahlt in der Regel 23 % Mehrwertsteuer. Liefert ein Betrieb das Material im Rahmen einer Dachsanierung, hängt die Anwendung des ermäßigten Satzes von 8 % unter anderem vom vereinbarten Leistungsumfang, der Gebäudeart und der Nutzfläche ab. Für den Angebotsvergleich sollte klar sein, was der Betrieb liefert, welche Arbeiten er übernimmt und wofür er einsteht. Prüfen Sie, ob der Endbetrag sämtliche vereinbarten Leistungen und die Mehrwertsteuer umfasst. Lassen Sie sich den verwendeten Steuersatz vom abrechnenden Unternehmen erläutern.
Wie wird der Kauf von Materialien allein abgerechnet?
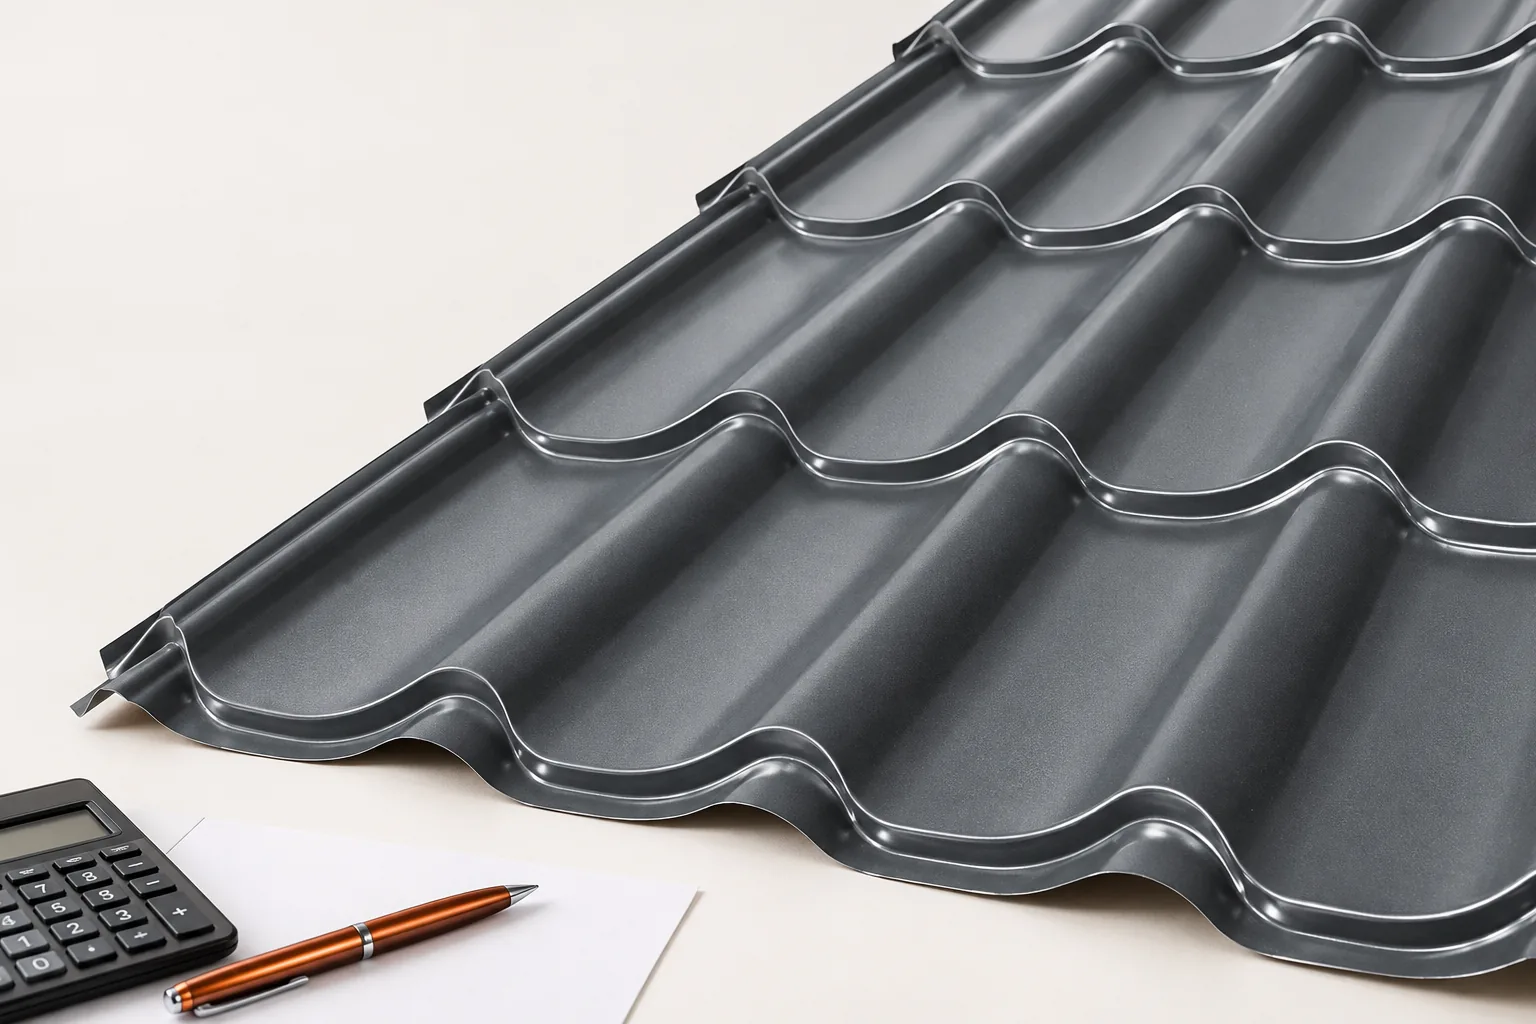
Der Grundsteuersatz beträgt 23%. Der standardmäßige Einzelhandelsverkauf von Trapezblech, Dachpfannenblech, Sandwichpaneelen oder PIR-Dämmplatten wird nicht allein durch die Angabe der Hausadresse zu einer Renovierungsdienstleistung. Wenn Sie das Material separat kaufen und die Montage einem anderen Unternehmen beauftragen, handelt es sich um getrennte Transaktionen, die jeweils einer eigenen Beurteilung bedürfen.
Daher zeigt der Nettopreis pro Quadratmeter noch nicht die Ausgabe des Hausbesitzers. Prüfen Sie den Steuersatz und den Bruttobetrag. Stellen Sie außerdem fest, ob sich die Preisliste auf die Gesamtfläche des Blechs oder auf seine Deckfläche bezieht. Der Unterschied zwischen diesen Einheiten ist unabhängig von der Steuer und kann den Vergleich von Angeboten zusätzlich verändern.
Wann kann der Satz von 8% angewendet werden?
Der ermäßigte Steuersatz gilt für die im Gesetz genannten Tätigkeiten im Zusammenhang mit Bauvorhaben, die vom sozialen Wohnungsbauprogramm erfasst sind. Die Vorschriften nennen unter anderem Bau, Renovierung, Modernisierung, energetische Modernisierung und Umbau. Maßgeblich sind die Einstufung des Objekts und der tatsächliche Charakter der erbrachten Leistung.
Nicht jedes Dach erfüllt diese Voraussetzungen. Ein Wohngebäude wird anders beurteilt als eine Produktionsstätte oder ein freistehendes Nebengebäude. Auch das Vorhandensein von Material und Arbeitslohn auf einem einzigen Dokument entscheidet nicht über die Begünstigung. Der Auftragnehmer sollte die Grundlage des Steuersatzes für einen konkreten Auftrag erläutern können.
Wie funktionieren die Grenzen von 300 und 150 Quadratmetern?
Das Gesetz sieht eine Grenze von 300 m² Nutzfläche für ein Einfamilienwohngebäude und 150 m² für eine Wohneinheit vor. Gemeint ist die Nutzfläche des Gebäudes oder der Einheit. Es handelt sich nicht um die Dachflächengröße, die Größe der Blechlieferung oder die Deckbreite der Bleche.
Bei Überschreitung der maßgeblichen Grenze umfasst der ermäßigte Steuersatz gemäß dem Gesetz einen anteiligen Teil der Steuerbemessungsgrundlage. Dies bedeutet nicht die automatische Anwendung von 8% auf die gesamte Leistung. Die Flächenangaben müssen durch Unterlagen belegt sein. Bei einem gemischt genutzten Objekt ist zusätzlich eine korrekte Einstufung der ausgeführten Arbeiten erforderlich.
Reicht es aus, Material und Montage auf der Rechnung zu kombinieren?
Für die polnische Mehrwertsteuer sind der tatsächliche Vertragsgegenstand und die Durchführung des Geschäfts maßgeblich. Zwei Positionen auf einer Rechnung ergeben noch keine Bauleistung. Auch eine detaillierte Kostenaufstellung ersetzt nicht die Prüfung, was ausgeführt wurde und wofür der Auftragnehmer verantwortlich war.
Klären Sie vor Vertragsschluss, wer das Material kauft und liefert und wer für die Dacharbeiten einsteht. Gehören Anschlussbleche, Dachrinnen und vorbereitende Arbeiten zum Angebot? Bei Zweifeln an der steuerlichen Einordnung wenden Sie sich an die für die Abrechnung dieses Geschäfts zuständige Person.

Wie vergleicht man zwei Angebote mit unterschiedlichen Steuersätzen?
Bringen Sie die Angebote zunächst auf denselben Leistungsumfang. Eine reine Blechlieferung umfasst weniger als ein montiertes, regendichtes Dach. Ergänzen Sie bei Bedarf Transport, Entladung, Bahnen, Befestigungsmittel, Anschlussbleche und den Rückbau der alten Eindeckung. Vergleichen Sie dann die Endbeträge und die vereinbarten Verantwortlichkeiten.
Rechenbeispiel mit einem Nettobetrag von rund 2.322,14 €: Bei 23 % polnischer Mehrwertsteuer ergibt sich ein Bruttobetrag von rund 2.856,23 €, bei 8 % von rund 2.507,91 €. Welche Rechnung gilt, hängt vom gesetzlich anwendbaren Steuersatz ab. Der geringere Steuersatz ist nicht frei wählbar. Die Beispielbeträge sind keine aktuellen Angebotspreise für Dacharbeiten.
Welche Unterlagen erleichtern eine korrekte Abrechnung?
Benötigt werden Objektdaten, eine Beschreibung der Arbeiten und Unterlagen, die die Einstufung sowie die Nutzfläche bestimmen lassen. Der Vertrag sollte den Leistungsumfang klar angeben. Bewahren Sie die Kostenschätzung und Abnahmeprotokolle auf. Falls während der Renovierung weitere Arbeiten hinzukommen, erfordert auch deren Abrechnung eine ordnungsgemäße Beschreibung.
Achten Sie bei Anzahlungen und Teilabrechnungen auf die Übereinstimmung der Unterlagen mit dem Vertrag. Ein niedriger Anfangspreis hilft nicht, wenn sich später herausstellt, dass er netto angegeben war oder wesentliche Elemente nicht enthielt. Es ist ratsam, einen eindeutigen Bruttobetrag und Angaben zu den vom Auftragnehmer zugrunde gelegten Steuerannahmen zu erbitten.
Gibt es eine einzige gesonderte Steuer auf die Dachmontage?
Der umgangssprachliche Begriff „Dachsteuer“ ist nicht die Bezeichnung eines gesonderten Mehrwertsteuersatzes für alle Dacharbeiten. Es gelten die Vorschriften für die jeweilige Lieferung oder Dienstleistung. Andere Steuern und mögliche Vergünstigungen sind separate Themen. Aus dem bloßen Zweck der Ausgabe für die energetische Verbesserung des Hauses sollten keine Rückschlüsse auf die Mehrwertsteuer gezogen werden.
Die dargestellten Sätze und Bedingungen wurden mit Stand vom 1. November 2026 geprüft. Bei einer späteren Bestellung sind die aktuellen Vorschriften zu prüfen. Für das Budget sind die korrekte Einstufung der Leistung, ein vollständiges Angebot und der endgültige Rechnungsbetrag am wichtigsten. Die steuerliche Differenz sollte vor der Anzahlung geklärt werden.
7 Niederlassungen. Baustoffe in Ihrer Nähe.

- SEROCK — Dzierżenin 34 E
- BŁONIE — ul. Sochaczewska 138A
- RADOM — ul. Grobickiego 8
- ŁÓDŹ — Natolin 8
- OLSZTYN — Barczewo, ul. Prosta 9
- WROCŁAW — ul. Jerzmanowska 10C
- GORZÓW WLKP. — ul. Zielona 33/34


